
Startseite › Ratgeber › Dauercamper und Tiny House
Versicherung
Wohnwagen auf dem Dauerstellplatz und Tiny House: Welche Versicherung greift wirklich?
- Solange der Wohnwagen zugelassen ist, braucht er eine Kfz-Haftpflicht, auch im abgekuppelten Zustand (§ 1 und § 1a Absatz 1 Nummer 1 Buchstabe c PflVG).
- Nach der Abmeldung entfällt die Pflicht, wenn der Wagen nur auf nicht öffentlichem, eingefriedetem Gelände steht (§ 2a Absatz 2 Nummer 1 und § 6 Absatz 2 PflVG). Mit der Pflicht endet aber auch der Schutz.
- Die beitragsfreie Ruheversicherung nach einer Abmeldung nehmen die marktüblichen Kfz-Bedingungen für Wohnwagenanhänger ausdrücklich aus.
- Die Hausratversicherung hilft am Stellplatz nicht: Versicherungsort ist die im Versicherungsschein bezeichnete Wohnung.
Erst klären: Ist der Wohnwagen noch zugelassen?
Ein Wohnwagen ist rechtlich ein Anhänger, und für Anhänger gilt die Versicherungspflicht unabhängig davon, ob sie angekuppelt sind (§ 1a Absatz 1 Nummer 1 Buchstabe c PflVG). Ohne deren Nachweis gibt es nach § 3 Absatz 1 FZV keine Zulassung. Wer seinen Wagen über Jahre auf einer Parzelle am Teutoburger Wald stehen lässt, zahlt damit für ein Fahrzeug, das nie fährt.
Deshalb melden viele Dauercamper ab. Das ist zulässig: Die Versicherungspflicht entfällt für Fahrzeuge, die nicht für öffentliche Straßen zugelassen sind und ausschließlich auf nicht öffentlichem, eingefriedetem Gelände genutzt werden (§ 2a Absatz 2 Nummer 1 und § 6 Absatz 2 PflVG). Ein geschlossener Campingplatz erfüllt das in aller Regel.
Nach der Abmeldung bleibt weniger Schutz übrig als gedacht
Beim Pkw geht die Police nach einer Abmeldung meist in eine beitragsfreie Ruheversicherung über, die Haftpflicht und Teilkasko eingeschränkt weiterführt. Für Wohnwagen gilt das nicht: Die marktüblichen Kfz-Bedingungen nehmen Wohnwagenanhänger davon ausdrücklich aus. Mit dem Kennzeichen endet deshalb auch der Teilkaskoschutz gegen Sturm, Hagel, Brand und Diebstahl. Der Wagen steht ab diesem Tag ohne Deckung für seinen eigenen Sachwert auf der Parzelle.
Auf der Haftpflichtseite sieht es besser aus. Die Musterbedingungen für die Privathaftpflicht schließen Kraftfahrzeuge zwar aus, machen für Kraftfahrzeug-Anhänger aber eine Ausnahme, wenn diese nicht zulassungspflichtig sind oder nur auf nicht öffentlichen Wegen und Plätzen verkehren (A1-6.10.2 Buchstabe e AVB PHV). Ob Ihr Vertrag dieser Fassung folgt, steht in Ihren Bedingungen.
Warum die Hausratversicherung am Stellplatz nicht greift
Versicherungsort der Hausratversicherung ist die im Versicherungsschein bezeichnete Wohnung samt Balkon, Nebenräumen und Garage auf demselben Grundstück (A 10 VHB 2022). Ein Wohnwagen vierzig Kilometer weiter gehört nicht dazu. Auch die Außenversicherung hilft nicht: Sie setzt voraus, dass die Sachen nur vorübergehend außerhalb des Versicherungsorts sind (A 12.1.2 VHB 2022), und ein Dauerstellplatz ist das Gegenteil davon.
Offen bleiben damit drei Positionen: der Wohnwagen selbst, sein Inventar und Anbauten wie Vorzelt, Terrasse oder Zuleitungen. Spezialpolicen für Dauercamper bündeln sie, unterscheiden sich aber darin, welche Gefahren sie einschließen. Einen Überblick gibt der Schutz für Dauercamper und Tiny Houses im Online-Vergleich.
Tiny House: Fahrzeug oder Gebäude?
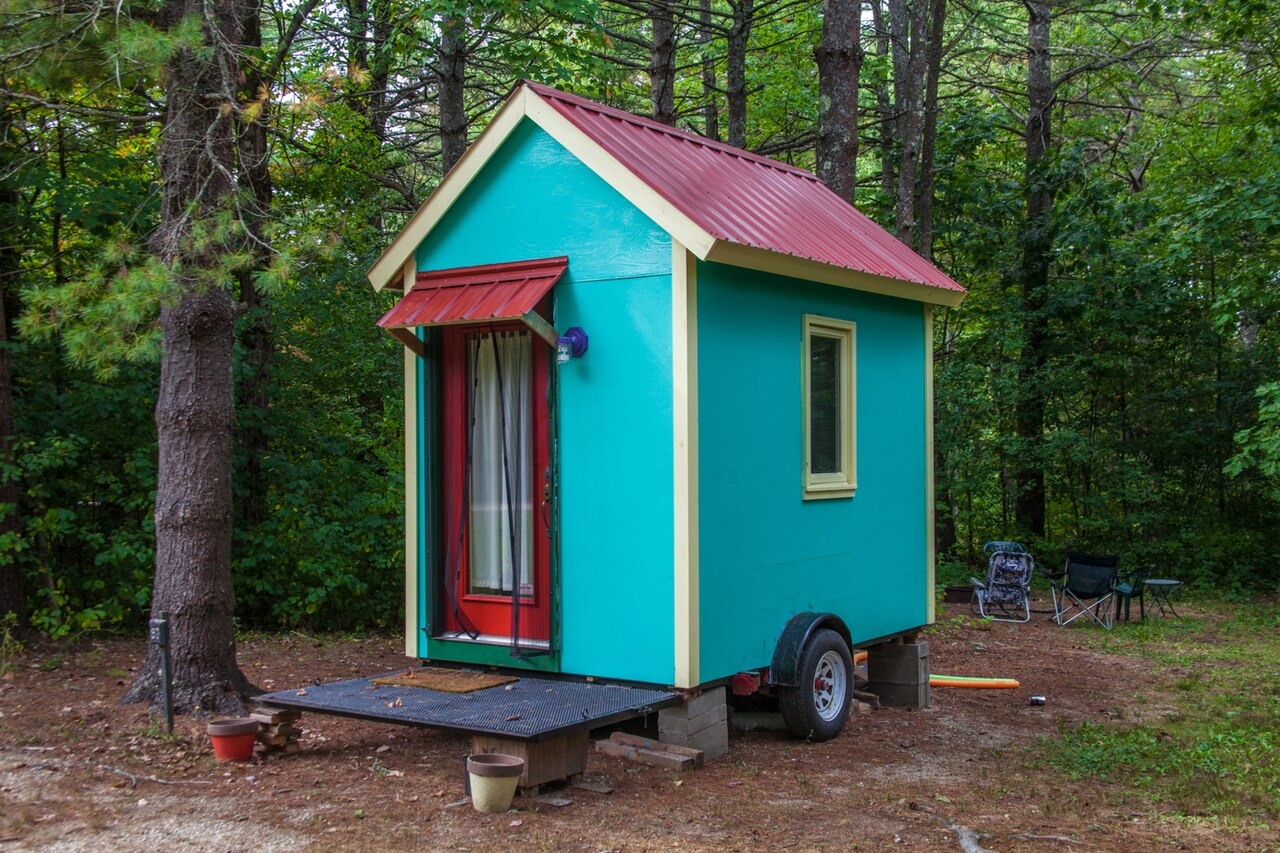
Beim Tiny House hängt alles daran, wie lange es steht. Baurechtlich gilt eine Anlage schon dann als mit dem Boden verbunden, wenn sie nach ihrem Verwendungszweck dazu bestimmt ist, überwiegend ortsfest benutzt zu werden (§ 2 Absatz 1 Musterbauordnung). Räder ändern daran nichts. Ist sie zusätzlich überdeckt, selbstständig benutzbar und betretbar, ist sie ein Gebäude (§ 2 Absatz 2 MBO). Verfahrensfrei sind auf Camping- und Wochenendplätzen nur Wohnwagen, Zelte und bauliche Anlagen, die keine Gebäude sind (§ 61 MBO).
In Nordrhein-Westfalen kommt eine zweite Hürde dazu. Die Camping- und Wochenendplatzverordnung versteht unter Wohnwagen ausdrücklich Wohnmobile und Wohnanhänger, die jederzeit ortsveränderlich sind (§ 2 Absatz 2 CW VO). Wochenendhäuser dürfen höchstens 50 Quadratmeter Grundfläche und 3,50 Meter Gesamthöhe haben (§ 2 Absatz 4 CW VO). Wer aufbockt, das Fahrwerk abnimmt und einen Sockel gießt, landet im Baurecht. Das Gespräch mit dem Bauamt in Gütersloh oder der zuständigen Gemeinde gehört deshalb an den Anfang der Planung.
Versicherungsseitig entscheidet dieselbe Frage. Versicherte Sachen der Wohngebäudeversicherung sind die im Versicherungsschein bezeichneten Gebäude samt Bestandteilen und Zubehör (A 6 VGB 2022). Ein Tiny House auf Rädern ohne Fundament passt dort meist nicht hinein, ein fest gegründetes Haus dagegen schon. Dazwischen liegen Spezialdeckungen für Wohnobjekt und Inhalt.
Was Sie vor dem Winter klären sollten
- Pachtvertrag prüfen: Viele Platzbetreiber verlangen einen Haftpflichtnachweis für die Parzelle.
- Bei abgemeldetem Wagen in der Privathaftpflicht nachlesen, ob Anhänger auf nicht öffentlichem Gelände eingeschlossen sind.
- Inventarliste mit Fotos und Kaufbelegen anlegen.
- Vor dem Frost gilt für Gebäude: beheizen oder Leitungen absperren und entleeren (A 20 VGB 2022).
Häufige Fragen zu Dauercamping und Tiny House
Reicht meine Privathaftpflicht für den Wohnwagen auf dem Dauerstellplatz?
Für die Haftung gegenüber Dritten kann sie ausreichen, wenn Ihr Vertrag den Musterbedingungen folgt. Dort ist der Gebrauch von Anhängern mitversichert, die nicht zulassungspflichtig sind oder nur auf nicht öffentlichen Wegen und Plätzen verkehren. Für Schäden am Wohnwagen selbst und am Inventar leistet sie nicht. Lesen Sie den Abschnitt zu Kraftfahrzeugen in Ihren Bedingungen nach.
Muss der Wohnwagen angemeldet bleiben, wenn er nur auf dem Platz steht?
Nein. Die Versicherungspflicht entfällt, wenn das Fahrzeug nicht für öffentliche Straßen zugelassen ist und ausschließlich auf nicht öffentlichem, eingefriedetem Gelände genutzt wird. Sobald Sie ihn über eine öffentliche Straße bewegen, brauchen Sie wieder Zulassung und Kfz-Haftpflicht, ersatzweise ein Kurzzeitkennzeichen.
Braucht ein Tiny House eine Wohngebäudeversicherung?
Das hängt davon ab, ob es baurechtlich ein Gebäude ist. Steht es dauerhaft an einem Ort und ist es überdeckt und betretbar, passt eine Gebäudepolice. Bleibt es ein zugelassener Anhänger, läuft der Schutz über Fahrzeug- oder Spezialdeckungen. Klären Sie die Einordnung zuerst, weil daran auch die Genehmigungsfrage hängt.

Verantwortet bei Trialog den Versicherungsbereich und ordnet Bedingungswerke und gesetzliche Pflichten für Kundinnen und Kunden in Gütersloh und Harsewinkel ein.
Dauercamper oder Tiny House absichern?
Im Online-Vergleich sehen Sie die Bausteine für Wohnwagen, Mobilheim und Tiny House nebeneinander. Persönliche Beratung erhalten Sie unter Tel. 05241 9642400.
← Zurück zur Ratgeber-Übersicht
Dieser Beitrag informiert allgemein über versicherungs- und baurechtliche Grundlagen und ersetzt keine individuelle Rechts- oder Versicherungsberatung. Welcher Schutz besteht, ergibt sich allein aus Ihrem Vertrag und den vereinbarten Bedingungen. Für die baurechtliche Einordnung ist die jeweilige Landesbauordnung maßgeblich. Stand: Oktober 2026.
Quellen: § 1 PflVG, § 1a PflVG, § 2a PflVG, § 6 PflVG, § 3 FZV, GDV, VHB 2022, GDV, AVB PHV 2020, GDV, VGB 2022, AKB 2025 der GHV, Abschnitt H.1, AKB der Janitos, Abschnitt H.1, Bauministerkonferenz, Musterbauordnung, Camping- und Wochenendplatzverordnung NRW. Abgerufen am 16. Oktober 2026.